
Com liberação de crédito bancário levando até 90 dias, incorporadoras buscam saída no mercado de capitais. Juros elevados e inflação encarecem projetos e ameaçam o setor.
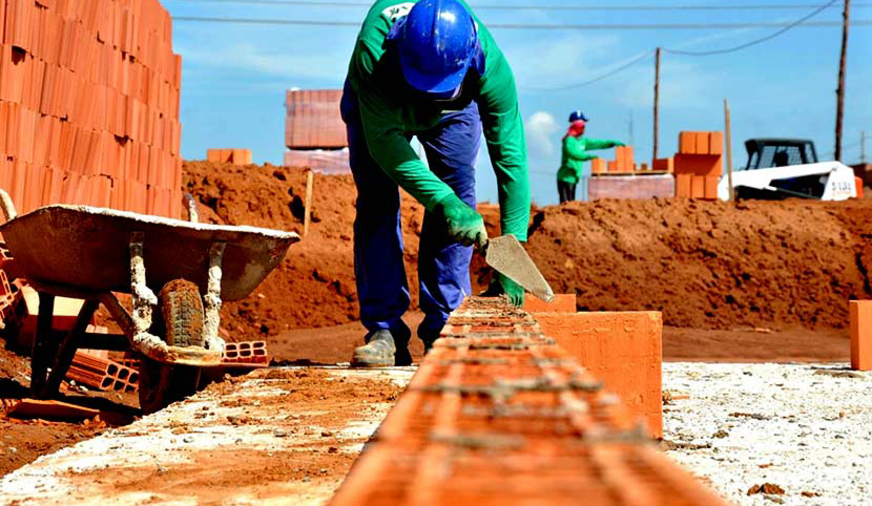
A construção civil enfrenta desafios significativos que comprometem a viabilidade de projetos em todo o país. Em um cenário de juros elevados e inflação alta, o setor observa a liberação de recursos por meio de bancos tradicionais se arrastando por até 90 dias, segundo informações do setor. Essa situação impacta diretamente o fluxo de caixa das incorporadoras e atrasa o cronograma das obras, levando muitas empresas a buscar alternativas no mercado de capitais.
A Câmara Brasileira da Indústria da Construção (CBIC) revelou que, apesar do bom desempenho do setor no primeiro trimestre de 2026, que gerou mais de 120 mil novos empregos e manteve 3 milhões de trabalhadores formais, a previsão de crescimento foi reduzida de 2% para 1,2%. O aumento nos custos dos materiais, influenciado pelo preço do petróleo e tensões no Oriente Médio, impactou o Índice Nacional de Custo da Construção (INCC-M), que subiu 1,4% apenas em abril. Além disso, a expectativa de uma taxa Selic em torno de 13% até o fim do ano representa um desafio para um setor que necessita de investimentos intensivos.
“Na construção civil, crédito não é apenas preço. É prazo, previsibilidade e aderência ao cronograma. Uma taxa aparentemente menor pode sair cara se o recurso chega tarde demais para cumprir uma etapa crítica da obra”, afirma André Caruso, CEO da Pilar Capital.
Os dados do Sistema Brasileiro de Poupança e Empréstimo (SBPE) mostram uma inconstância no financiamento para construtoras e incorporadoras nos últimos anos. Em 2024, o volume atingiu R$ 46,2 bilhões, mas caiu para R$ 30,8 bilhões em 2025. Embora tenha ocorrido uma recuperação no crédito tradicional no início de 2026, com R$ 14,4 bilhões liberados, a lentidão no repasse frequentemente obriga as construtoras a interromper etapas essenciais e postergar compras de materiais. A Federação Brasileira de Bancos (Febraban) não confirma o tempo médio de espera para concessão de crédito, destacando que cada instituição tem suas próprias políticas internas.
A busca por soluções alternativas tem crescido à medida que a urgência no canteiro de obras contrasta com a lentidão do sistema bancário. No primeiro trimestre de 2026, o mercado de crédito privado movimentou R$ 192,8 bilhões, um aumento de 22,5% em relação ao ano anterior. Os Fundos de Investimento em Direitos Creditórios (FIDCs) se destacam nesse contexto, com um saldo positivo de R$ 12,1 bilhões acumulado no ano, mesmo após os fundos de renda fixa e multimercados registrarem perdas.
“O dado de abril mostra que o investidor está olhando para o FIDC como uma estrutura de crédito conectada à economia real”, explica Vicente Guimarães, Diretor de RI do Grupo IOX.
A adesão ao modelo de FIDC pode ser uma alternativa viável para incorporadoras de médio porte que enfrentam dificuldades com grandes bancos. Esse modelo atende à demanda das empresas por alternativas em um ambiente de juros altos e, ao mesmo tempo, oferece aos investidores oportunidades com garantias e análises de risco mais detalhadas. A Pilar Capital, por exemplo, atua com projetos imobiliários que variam de R$ 5 milhões a mais de R$ 300 milhões e, através de um FIDC gerido pela Artesanal Investimentos, monitora mais de 100 empreendimentos, totalizando um Valor Geral de Vendas superior a R$ 3 bilhões.
“O setor imobiliário não pode depender de um modelo único de financiamento quando o ciclo da obra exige decisões rápidas”, conclui Caruso.
Siga o Foco SE e entre no nosso grupo de notícias de Sergipe.