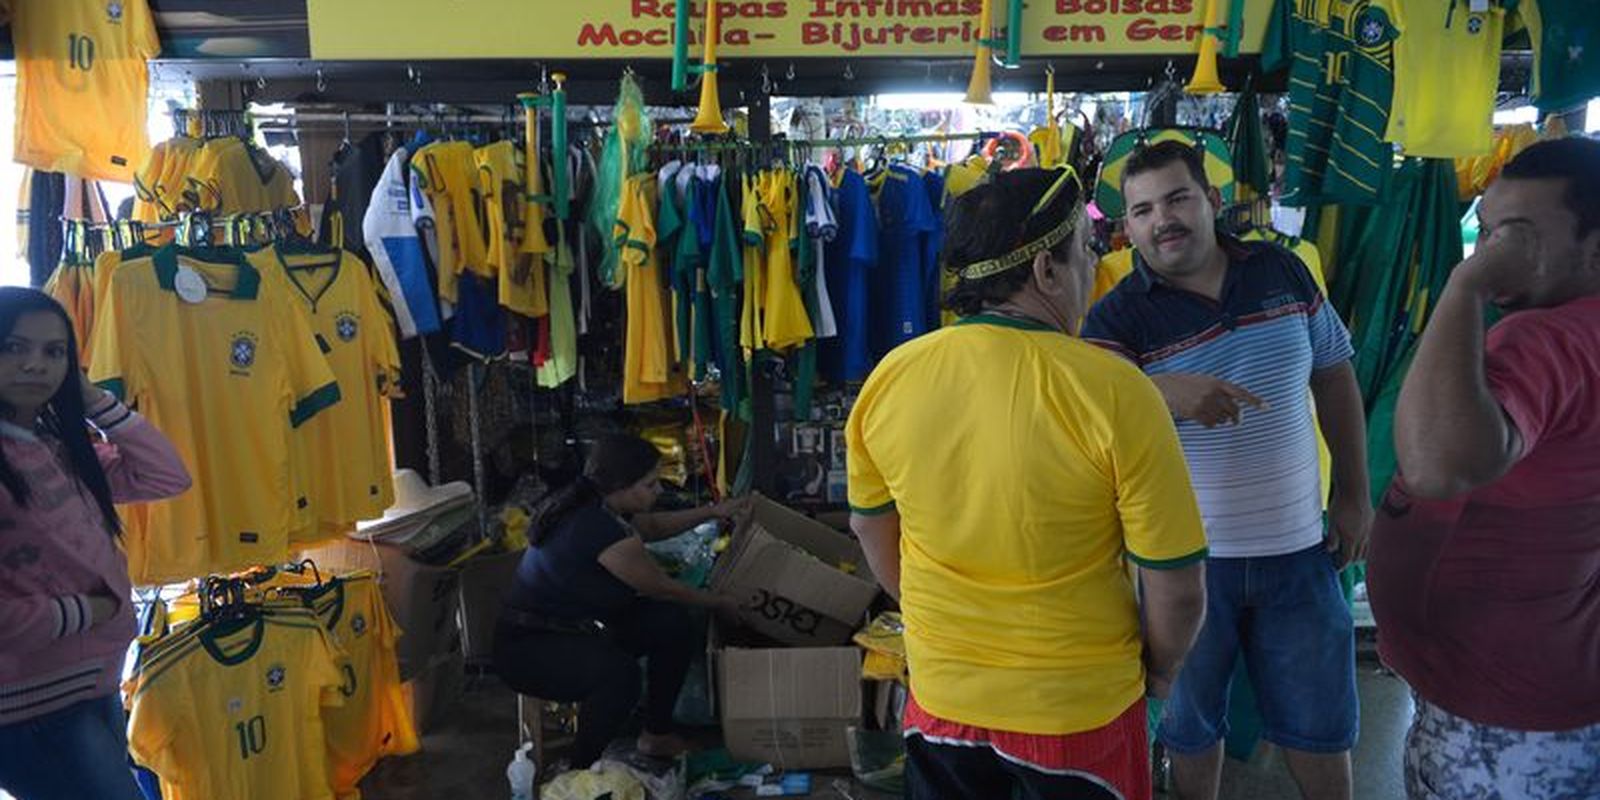


O mercado financeiro reduziu mais uma vez a projeção do IPCA para 2026. Segundo o boletim Focus, a inflação deve fechar o ano em 5,15%, queda frente aos 5,33% estimados há um mês.
As expectativas do mercado financeiro para a inflação em 2026 continuam em queda, conforme apontado no boletim Focus divulgado pelo Banco Central (BC) no dia 20 de julho de 2026. O Índice Nacional de Preços ao Consumidor Amplo (IPCA), que mede a inflação no país, deve encerrar o ano em 5,15%.
Na semana anterior, a projeção era de 5,16%, enquanto há quatro semanas, o índice era estimado em 5,33%. Para os anos seguintes, o boletim prevê uma inflação de 4,20% em 2027 e de 3,78% em 2028.
Além da inflação, os demais indicadores econômicos, como o Produto Interno Bruto (PIB), câmbio e taxa Selic, mantiveram suas projeções estáveis em comparação com as semanas anteriores.
Sobre o PIB, que representa a soma de todos os bens e serviços produzidos no Brasil, as expectativas permanecem inalteradas há três semanas, com um crescimento previsto de 1,99% para 2026. Há quatro semanas, a expectativa era de crescimento de 1,98%.
Para 2027, o mercado prevê um crescimento de 1,65% para o PIB, e 2% para 2028.
A projeção para o câmbio também se manteve estável. A previsão para a cotação do dólar ao final de 2026 é de R$ 5,20, subindo para R$ 5,28 em 2027 e R$ 5,30 em 2028.
A taxa Selic, que é a taxa básica de juros, permaneceu em 14% para 2026, pela quarta semana consecutiva. A taxa atual, estabelecida pelo Comitê de Política Monetária (Copom) em 17 de junho, é de 14,25%. O mercado prevê pelo menos uma redução na Selic até o fim de 2026.
A próxima reunião do Copom está programada para os dias 4 e 5 de agosto.
As projeções para a Selic em 2027 e 2028 também se mantiveram estáveis, em 12% e 10,5%, respectivamente.
Entre junho de 2025 e março de 2026, a Selic foi de 15% ao ano, o maior nível desde julho de 2006. Durante o período de setembro de 2024 a junho de 2025, a taxa foi elevada em sete ocasiões.
Quando o Copom reduz a Selic, a tendência é que o crédito fique mais barato, incentivando produção e consumo, o que pode estimular a atividade econômica.
Por outro lado, especialistas afirmam que a redução de juros pode aumentar as pressões inflacionárias. Quando a Selic é elevada, o crédito se torna mais caro, estimulando a aplicação de recursos em poupanças ou renda fixa, em vez do consumo.
Na visão do mercado, taxas de juros mais altas dificultam a expansão econômica, pois desestimulam o consumo e, consequentemente, reduzem a demanda, ajudando a conter a inflação.
Os bancos também consideram outros fatores para definir as taxas de juros cobradas de seus clientes, como risco de inadimplência, lucro e despesas administrativas.
Siga o Foco SE e entre no nosso grupo de notícias de Sergipe.