

Decisão fixa data para suspensão do adicional sobre telecomunicações
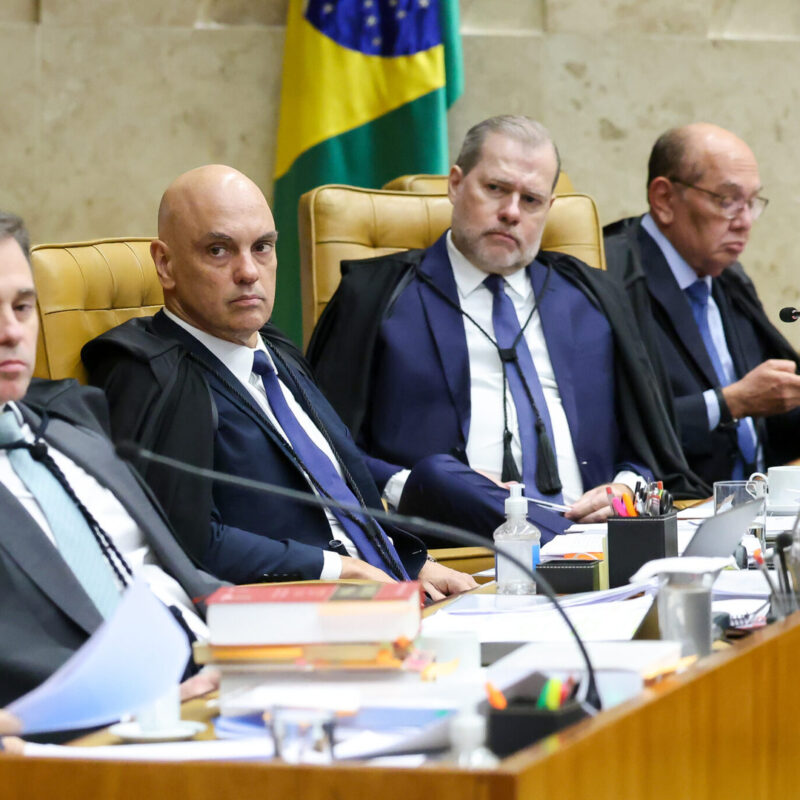
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que o adicional do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) incidente sobre serviços de telecomunicações destinados ao Fundo Estadual de Combate e Erradicação da Pobreza de Sergipe (FECEP/SE) não poderá ser cobrado a partir de 1º de janeiro de 2027. A determinação ocorreu no julgamento da Ação Direta de Inconstitucionalidade (ADI) 7816, cuja relatoria coube ao ministro Cristiano Zanin, em sessão virtual encerrada em 8/4.
Segundo o relator, a lei estadual que criou o adicional era compatível com a Constituição quando editada, já que observava a autorização constante no Ato das Disposições Constitucionais Transitórias (ADCT) para tributar bens e serviços considerados supérfluos. Na época da vigência da norma, não havia vedação expressa sobre a incidência do adicional sobre serviços de telecomunicações.
No entanto, explicou o ministro, a promulgação da Lei Complementar federal 194/2022 alterou a classificação desses serviços, passando-os a integrar o rol de atividades essenciais. Essa mudança normativa federal impede que telecomunicações sejam tratadas como supérfluas e, por consequência, afasta a aplicação de alíquotas adicionais do ICMS sobre tais serviços.
Zanin ressaltou que a edição da lei complementar não torna a norma estadual inconstitucional desde sua origem, mas afeta sua eficácia para o futuro, conforme o ordenamento constitucional. Dessa forma, a norma estadual permanece válida até o ponto em que se mostra incompatível com a legislação federal superveniente.
Para preservar a estabilidade jurídica e evitar impacto imediato nas finanças públicas, o Plenário modulou os efeitos da decisão, definindo que a vedação à cobrança vigora a partir de janeiro de 2027. Também foram preservadas as ações judiciais e os processos administrativos já em andamento sobre o tema.
O posicionamento do STF acompanha precedentes adotados em ações semelhantes envolvendo outros estados, nos quais a Corte reconheceu que a definição de essencialidade feita pela legislação federal impede a incidência do adicional de ICMS sobre serviços de telecomunicações.
Siga o Foco SE e entre no nosso grupo de notícias de Sergipe.